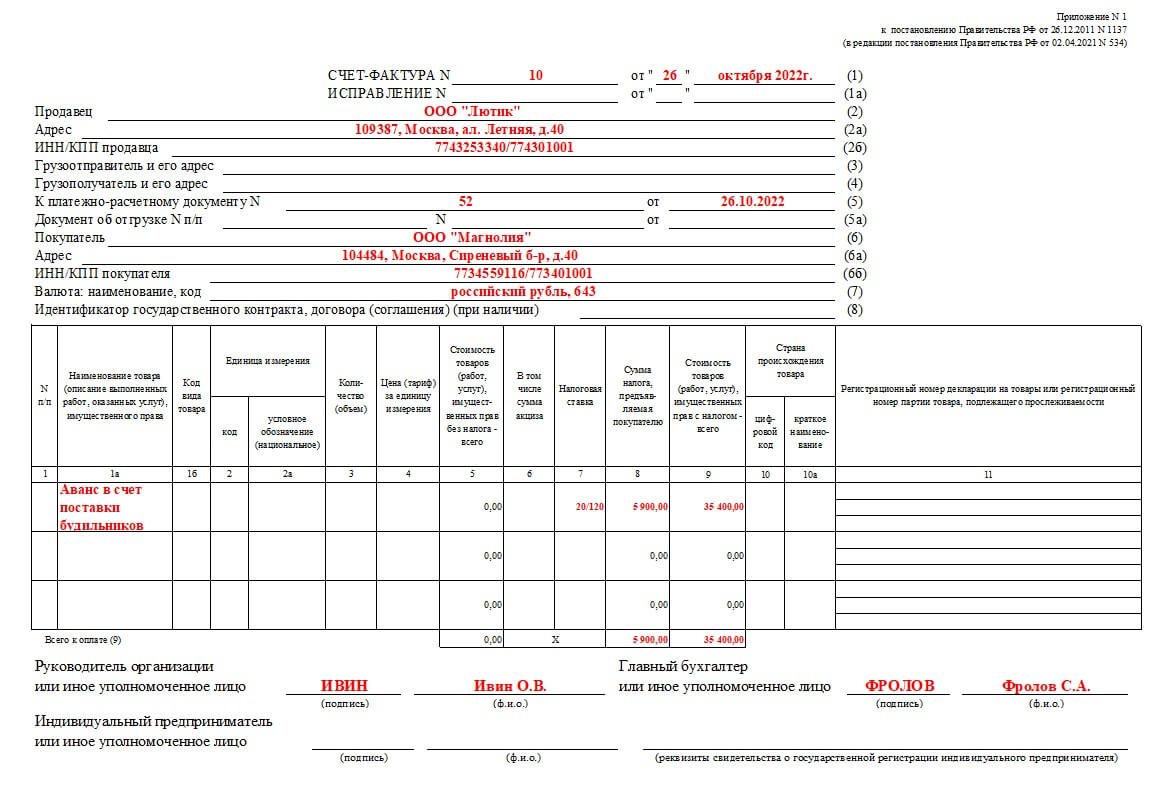
Нужно ли проводить счет-фактуру на аванс от поставщика?
Обязанность выставлять счета-фактуры на авансовые платежи установлена Налоговым кодексом РФ. Если поставщик по какой-либо причине не выставляет счёт-фактуру, покупатель вряд ли сможет получить вычет по НДС. Дело в том, что этот документ является единственным подтверждением наличия права на вычет.
Как отразить аванс поставщику в книге покупок?
В книге покупок он регистрирует счет-фактуру на аванс с кодом вида операции 22. В графе 7 книги покупок указываются реквизиты документов, подтверждающих возврат покупателю авансового платежа. Тогда продавец может рассчитывать на вычет НДС, начисленный при получении предоплаты.
Когда не выставляется счет-фактура на аванс?
Если авансов несколько, на каждый из них выставляют свой счет-фактуру. Оформить документ надо в течение пяти календарных дней с момента получения предоплаты. Если между предоплатой и отгрузкой меньше пяти дней в пределах одного квартала, авансовый счет-фактуру можно не выставлять.
Что такое аванс от поставщика?
Что такое аванс поставщикам? Авансы поставщикам — это авансовые платежи, вносимые до поставки товаров или услуг в соответствии с заказом на закупку . Эти ранние платежи помогают поставщикам обеспечить оборотный капитал, позволяя им закупать сырье, компоненты или другие предметы первой необходимости, необходимые для выполнения заказа в срок.
Счëт-фактура на аванс — это подтверждение того, что получатель товара или работы передал предоплату. Авансовый счёт-фактура нужен для того, …
В отличие от продавца, покупатель не обязан регистрировать счет-фактуру на аванс и принимать НДС к вычету (ст. 171 и ст. 172 НК РФ). Чтобы …
«Авансовый» счет-фактура – документ налогового учета НДС, в котором налоговой базой является сумма полученной предоплаты, а налог определяется по расчетной ста …